
O ecossistema de pagamentos instantâneos mais popular do Brasil está prestes a passar por mais uma evolução significativa. O Banco Central (BC) anunciou novas diretrizes regulatórias para o Pix, com foco em duas grandes vertentes: agilidade na experiência de compra por aproximação e maior autonomia na gestão de limites diários e transacionais.
As alterações publicadas pela autoridade monetária entram em vigor oficialmente a partir de 1º de outubro de 2026. Saiba exatamente o que muda e como preparar o seu negócio ou as suas finanças pessoais para as novidades.
1. A Expansão do Pix por Aproximação (Contactless)
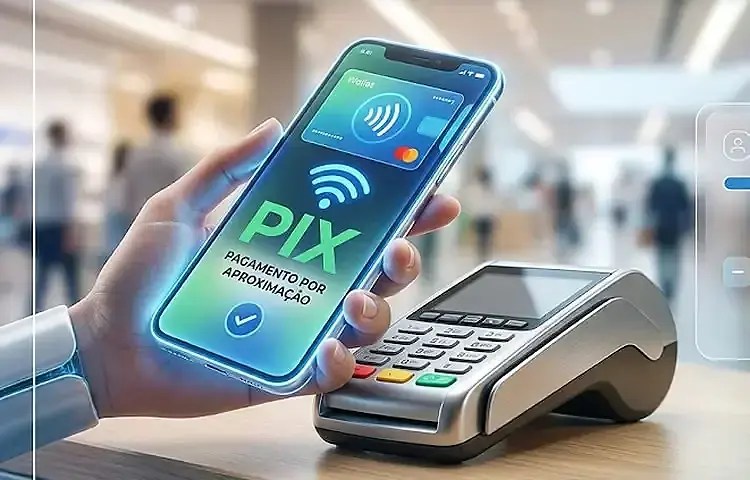
A grande aposta do mercado financeiro para os próximos meses é o avanço definitivo do Pix nas compras do cotidiano em lojas físicas. Se hoje o consumidor precisa abrir o aplicativo do banco, mirar a câmera do celular e escanear um QR Code, o novo modelo simplifica o processo:
-
Como funciona: O pagamento passa a ser realizado via tecnologia NFC (Near Field Communication). Basta aproximar o smartphone ou um dispositivo vestível (smartwatch) compatível da maquininha de cartão do estabelecimento.
-
Sem Redirecionamento: O Banco Central validou as jornadas sem redirecionamento bancário. O pagamento é processado diretamente através da carteira digital instalada no celular, reduzindo drasticamente o tempo na fila do caixa.
Passo a Passo: Como ativar no celular
Para usufruir da novidade quando estiver amplamente disponível, o processo de vinculação é simples e é feito diretamente no smartphone:
-
Abra o aplicativo da sua carteira digital de preferência (como Google Carteira ou Apple Wallet).
-
Selecione a opção para vincular uma conta bancária para uso no Pix por aproximação.
-
O sistema redirecionará automaticamente para o aplicativo do seu banco para que você faça a autenticação de segurança.
-
Uma vez autorizada a vinculação, o Pix por aproximação estará pronto para uso diário.
2. Flexibilidade e Segurança: Limites Personalizados
Visando equilibrar a facilidade do sistema à necessidade de prevenir fraudes financeiras, o Banco Central também reformulou as diretrizes para o gerenciamento de limites transacionais.
-
Customização por favorecido: Os usuários passarão a contar com ferramentas para cadastrar limites específicos de transferência destinados a contas previamente selecionadas ou recebedores recorrentes.
-
Controle do Pix Automático: As regras dão maior autonomia para que o cliente ajuste, reduza ou peça o aumento do limite diário voltado para pagamentos automáticos recorrentes diretamente pelo aplicativo de sua instituição financeira.
-
Análise Individual: Pedidos de redução de limite costumam ter aplicação imediata por questões de segurança, enquanto solicitações de aumento continuarão passando por análises criteriosas de risco por parte dos bancos.
O Pix como “Marca de Alto Renome”
A evolução técnica acompanha um marco jurídico importante: recentemente, o Instituto Nacional da Propriedade Industrial (INPI) concedeu ao Pix o status de marca de alto renome. Na prática, isso significa uma proteção jurídica total à marca em qualquer segmento da economia, blindando a identidade do ecossistema criado pelo Banco Central contra o uso indevido por terceiros.
Com maior segurança institucional, facilidade contactless para bater de frente com o mercado de cartões tradicionais de crédito e débito, e mecanismos robustos de controle de limite, o Pix consolida-se ainda mais no centro da rotina financeira do Brasil.